

Tra premiumness e convenienza: Bauli e Motta si riposizionano rispondendo alla polarizzazione del FMCG
Articolo a cura di Francesca Bulgari.
Negli ultimi anni, il settore del largo consumo italiano, e conseguentemente la categoria alimentare del bakery, ha attraversato cambiamenti profondi, guidati da nuove abitudini di consumo dovute a mutamenti demografici ed economici. Questo contesto ha favorito la cosiddetta polarizzazione del mercato: il crescente orientamento dei consumatori verso i prodotti “premium” e quelli a basso prezzo.
Per fronteggiare questa realtà, le aziende sono chiamate a ripensare il posizionamento dei brand appartenenti al loro portafoglio e a strutturare strategie in grado di intercettare un pubblico mutevole, frammentato e sempre più esigente. Proprio in questo scenario di cambiamento, le imprese sviluppano approcci differenti per mantenere la propria rilevanza nei mercati di riferimento. Tra questi, il Gruppo Bauli rappresenta un caso significativo di risposta strategica a tali trasformazioni, attraverso il riposizionamento dei suoi brand più iconici, Bauli e Motta.
Questo articolo nasce da un’analisi approfondita di questo caso aziendale, realizzata attraverso una metodologia di ricerca qualitativa basata su fonti interne ed esterne, con l’obiettivo di comprendere come la Brand Equity e la comunicazione strategica possano guidare un riposizionamento efficace in un mercato caratterizzato dal fenomeno di lungo periodo della polarizzazione.
La polarizzazione dei consumi nel largo consumo: un cambiamento strutturale nel mercato
Il fenomeno della polarizzazione del mercato sta ridisegnando profondamente i modelli di consumo in Italia, e il settore dei beni di largo consumo ne rappresenta un esempio emblematico. Infatti, i consumatori si stanno progressivamente orientando verso due poli opposti, affermandosi come:
- Consumatori della fascia “Premium”, attratti da prodotti di alta qualità, spesso sostenibili o salutistici e disposti a pagare un prezzo più elevato;
- Consumatori della fascia “Affordable”, orientati dunque al risparmio, alla ricerca di promozioni, private label (PL) e prezzi bassi.
Questa tendenza si accompagna a una graduale erosione del tradizionale segmento mainstream, ovvero quella fascia media che un tempo rappresentava la maggioranza del mercato e oggi continua ad avere un peso superiore al 40%. Il contesto macroeconomico, segnato da inflazione e crescente disuguaglianza di reddito, ha spinto il divario tra gli acquirenti ad alto potere d’acquisto e quelli caratterizzati da maggiore sensibilità al prezzo.
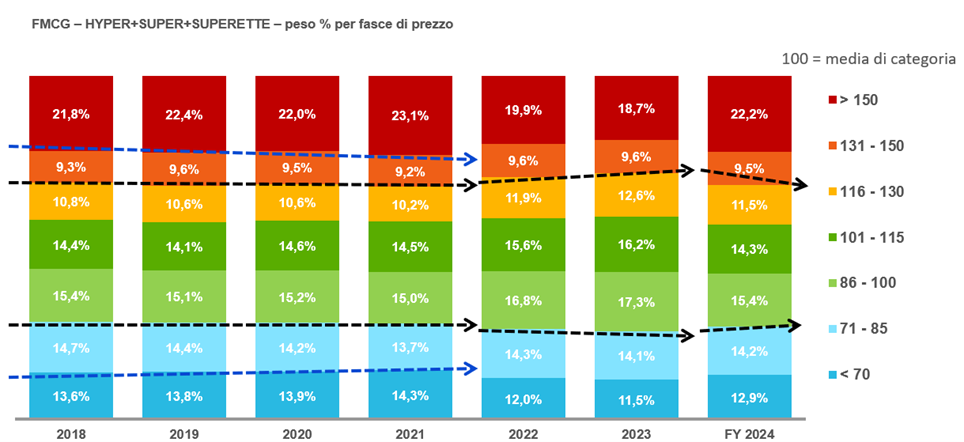
Fonte: NIQ ECR 2025; FMCG – Hyper + Super + Superette
Il grafico soprastante illustra chiaramente l’evoluzione della spesa dei consumatori nei canali di distribuzione (ipermercati, supermercati e superette) italiani dal 2018 al 2024, mostrando una suddivisione per fasce di prezzo. Le fasce sono state raggruppate in tre macro-segmenti:
- Segmento “Premium” che include prodotti con una fascia di prezzo maggiore di 130
- Segmento “Mainstream”, comprensivo di prodotti con un indice di prezzo compreso tra 86 e 130
- Segmento “Affordable”, con prodotti a bassa fascia di prezzo, minore di 86
Tre i principali momenti:
- 2018–2021 il mercato mostrava una suddivisione piuttosto equilibrata tuttavia, i segmenti “premium” e “mainstream” presentavano rispettivamente una crescita interna ai segmenti, per quanto riguarda i prodotti con indice di prezzo maggiore (>150) e minore (<71) sul mercato
- 2022–2023 l’aumento dei prezzi ha spinto i consumatori verso il segmento “mainstream”, che raggiunge un picco del 46,7% nel 2023. Nello stesso anno, il segmento “affordable” si riduce drasticamente, in particolare la fascia <70, che nuovamente scende all’11,5%. Anche il segmento “premium” si restringe: la fascia >150 cala fino al 18,7%.
- 2024 i dati più recenti segnalano una forte ripresa dei segmenti estremi. Il “premium” supera i livelli pre-inflazione, raggiungendo il 31,7%, mentre l’ “affordable” risale al 27,1%, trainato dal recupero della fascia economica (<71). Di contro, il mainstream perde centralità, scendendo al 41,2%. Questo conferma una frammentazione crescente della domanda, con i consumatori sempre meno concentrati nella fascia intermedia.
Quali implicazioni per i brand?
Mantenere tutti i brand sullo stesso segmento di prezzo non è sufficiente per garantire la profittabilità a fronte di un mercato mutevole. Le aziende necessitano di adottare strategie mirate per presidiare il mercato: da un lato, devono proporsi di offrire valore accessibile, sfruttando la leva della convenienza senza compromettere la qualità percepita; dall’all’altro necessitano di costruire un’identità forte e distintiva per giustificare un posizionamento “premium” basato su benefit simbolici, emozionali e funzionali, senza dimenticare che la fascia di prezzo medio resta ad oggi la più estesa.
Il caso Bauli spa: il riposizionamento dei brand e la loro comunicazione
In risposta alla polarizzazione, il Gruppo Bauli ha avviato una strategia che ha previsto la revisione del proprio portafoglio e il conseguente riposizionamento dei suoi brand chiave:
- Bauli ha rinnovato il proprio posizionamento nel segmento “mainstream”, mantenendo i valori tradizionali, ma declinandoli in chiave più moderna ed emozionale;
- Motta, anch’esso precedentemente posizionato con una fascia di prezzo media, ha invece assunto una nuova identità “premium”, puntando su esclusività e qualità come elementi distintivi.
La scelta di fare leva su due marche risiede nel loro patrimonio storico, che le già note ad ampia parte dei consumatori. La cosiddetta Brand Awareness (conoscenza della marca) è infatti uno dei pilastri della Brand Equity, che rappresenta il valore percepito di una marca. Il riposizionamento ha quindi cercato di rafforzare ulteriormente salienza, significatività e differenziazione, per aumentare sia il potere delle marche sia la capacità di attrarre nuovi consumatori.
Una volta ridefinito il posizionamento delle di Bauli e Motta, l’azienda ha investito consistentemente in comunicazione per informare della novità. Il canale prediletto è stato quello televisivo, caratterizzato da un’ampia reach e dalla capacità di generare un forte impatto emotivo. Mentre per Bauli si è scelto un approccio narrativo con il personaggio di Futura, la personificazione dello storico lievito madre che rappresenta l’innovazione nella tradizione, per Motta è stata avviata una partnership con lo Chef stellato Bruno Barbieri, che aveva collaborato nella creazione delle ricette della nuova gamma e ha svolto un ruolo chiave nella pubblicità, al fine di comunicare esclusività e qualità certificata.
Nel caso di Bauli, il nuovo format pubblicitario è stato lanciato in occasione del periodo back to school, un momento certamente rilevante, sebbene la marca esprima la sua massima forza e riconoscibilità nel periodo natalizio, in cui è leader consolidato nel mercato dei lievitati. Questa scelta ha rappresentato una sfida significativa per il brand, che si è trovato a dover rafforzare la propria presenza e notorietà in un contesto di consumo più continuativo e meno stagionale.
Diversamente, il rilancio di Motta è avvenuto in concomitanza con la campagna natalizia, facendo leva sulla forte heritage del marchio e sul suo ruolo iconico di brand pioniere e inventore del panettone. Una scelta che ha permesso di capitalizzare sulla riconoscibilità e sul legame storico della marca con questo specifico momento di consumo.
Il monitoraggio delle performance pubblicitarie nel periodo di lancio su un campione dalla significatività statistica comprensivo di esposti e non, ha evidenziato risultati positivi per entrambi i brand, con un incremento significativo della Brand Awareness.
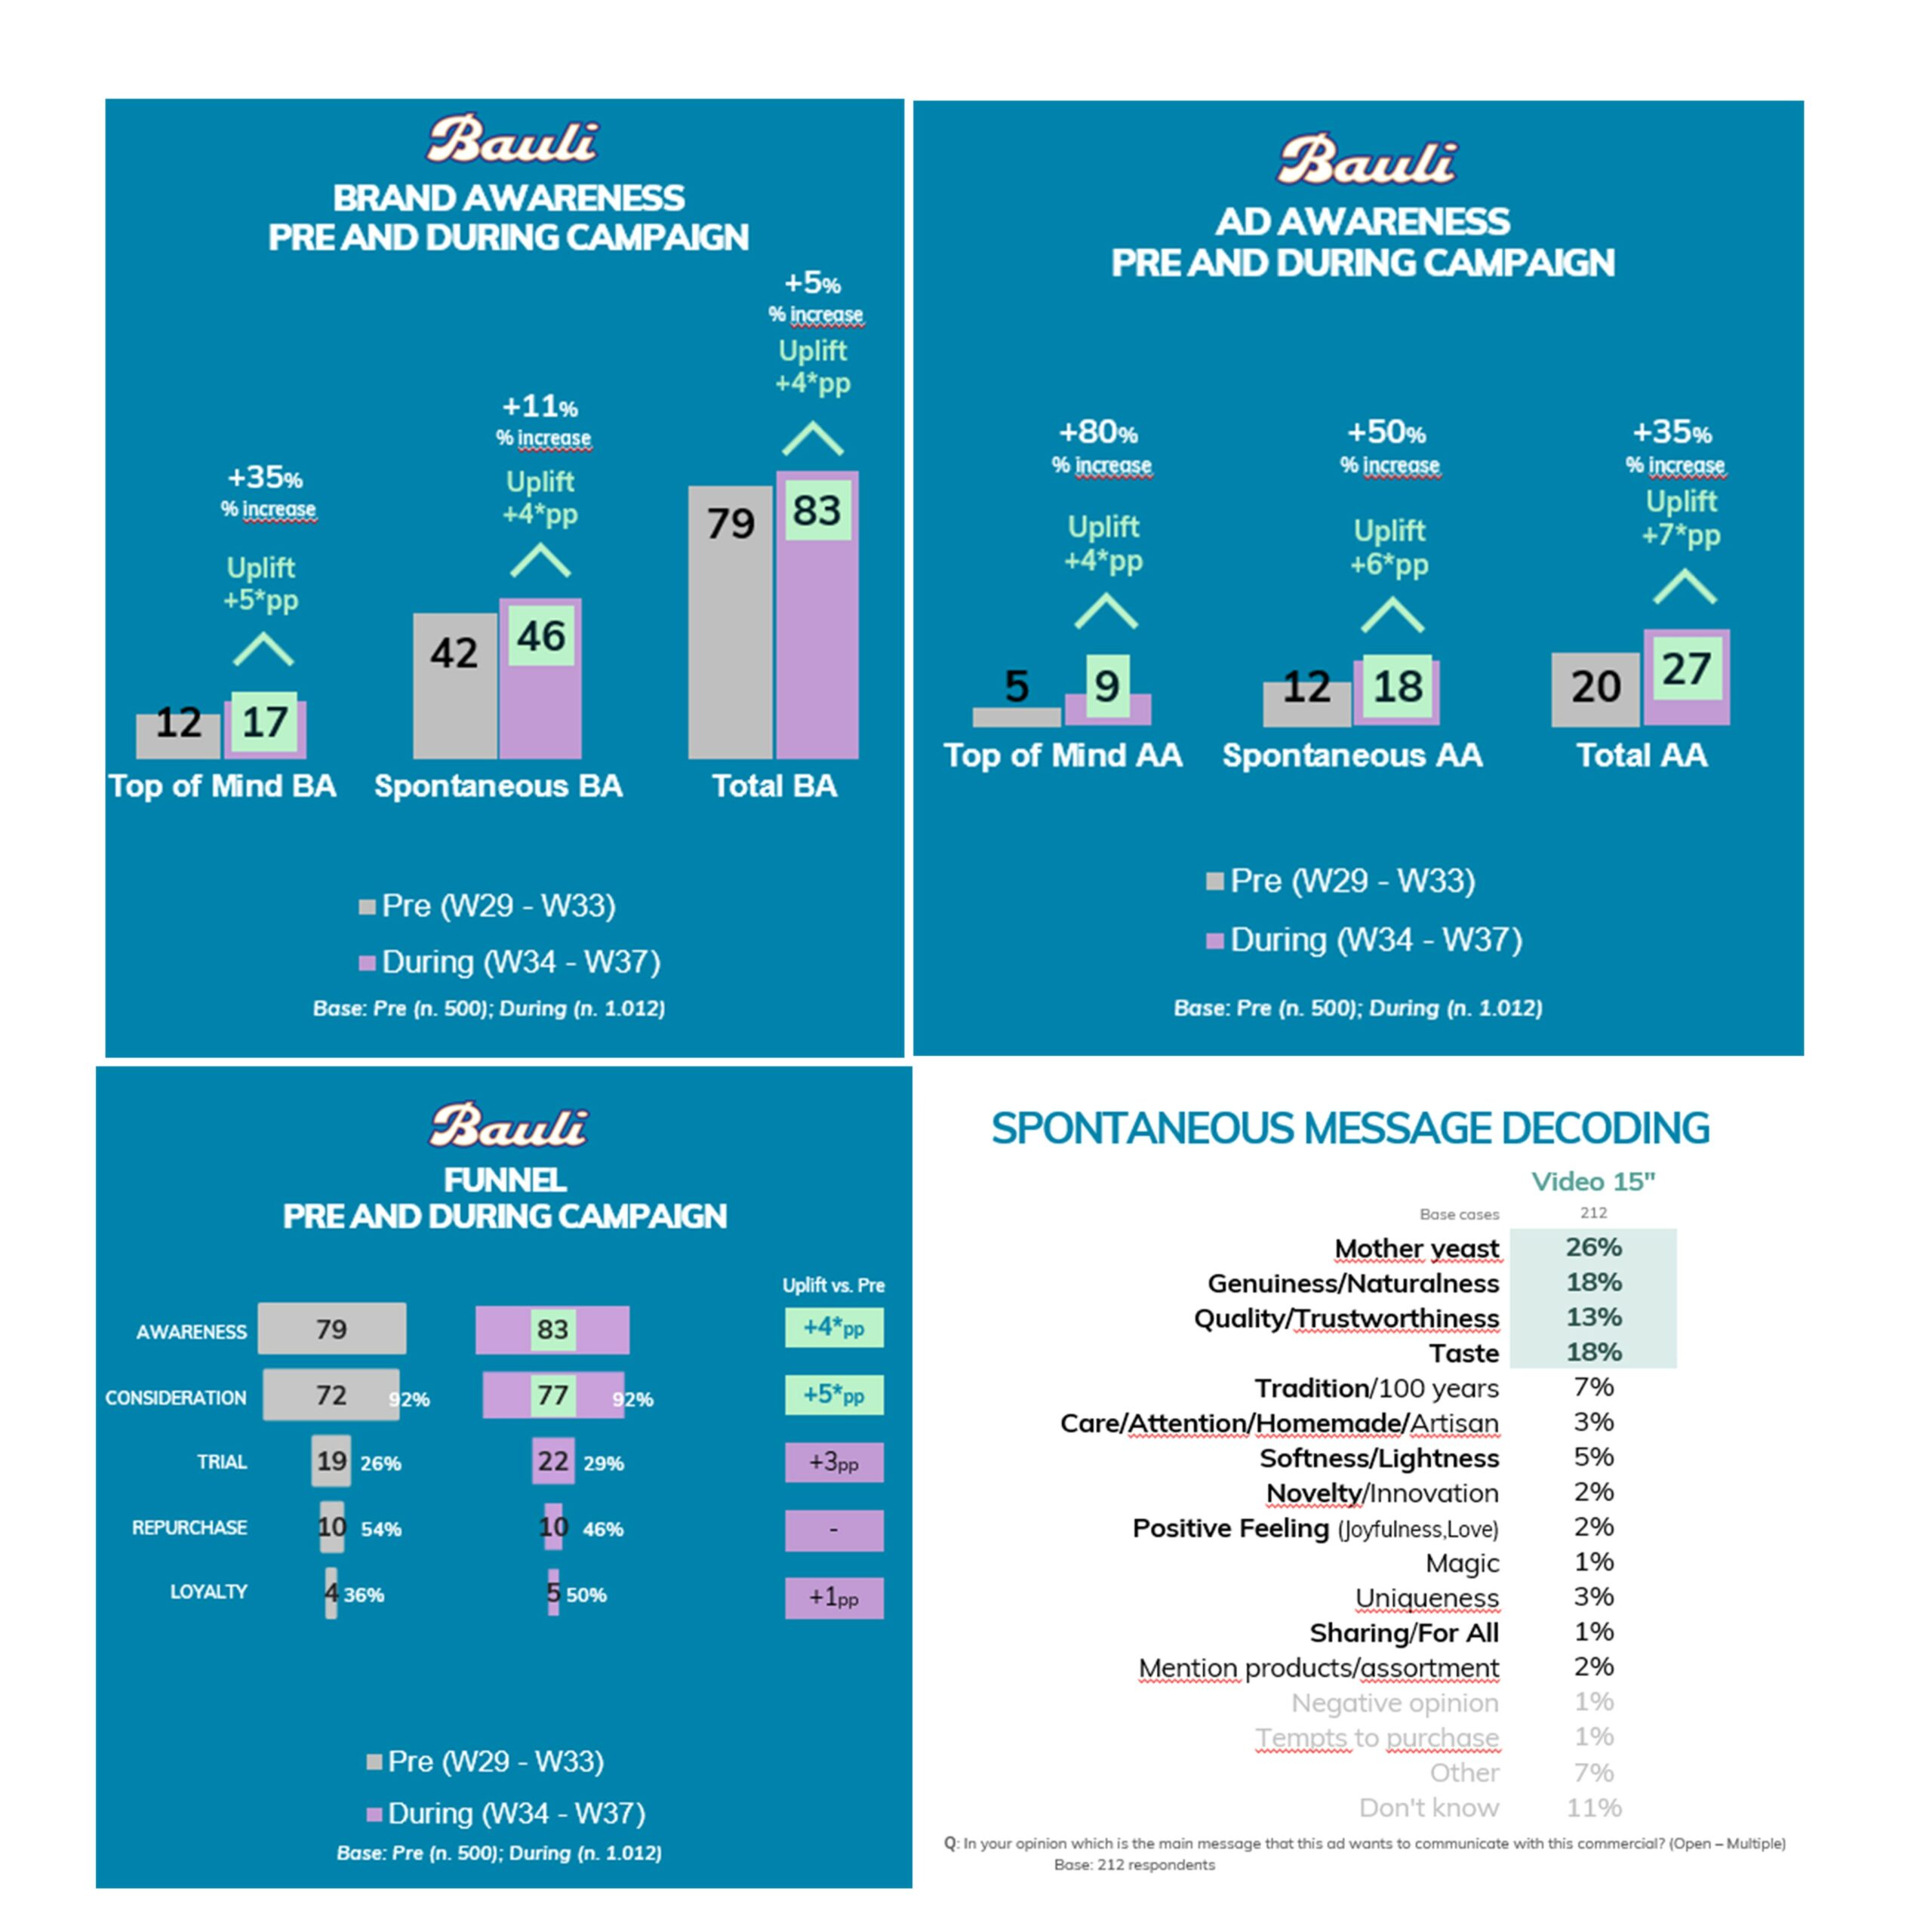
Fonte: Nextplora, Gruppo Bauli 2024; Bauli
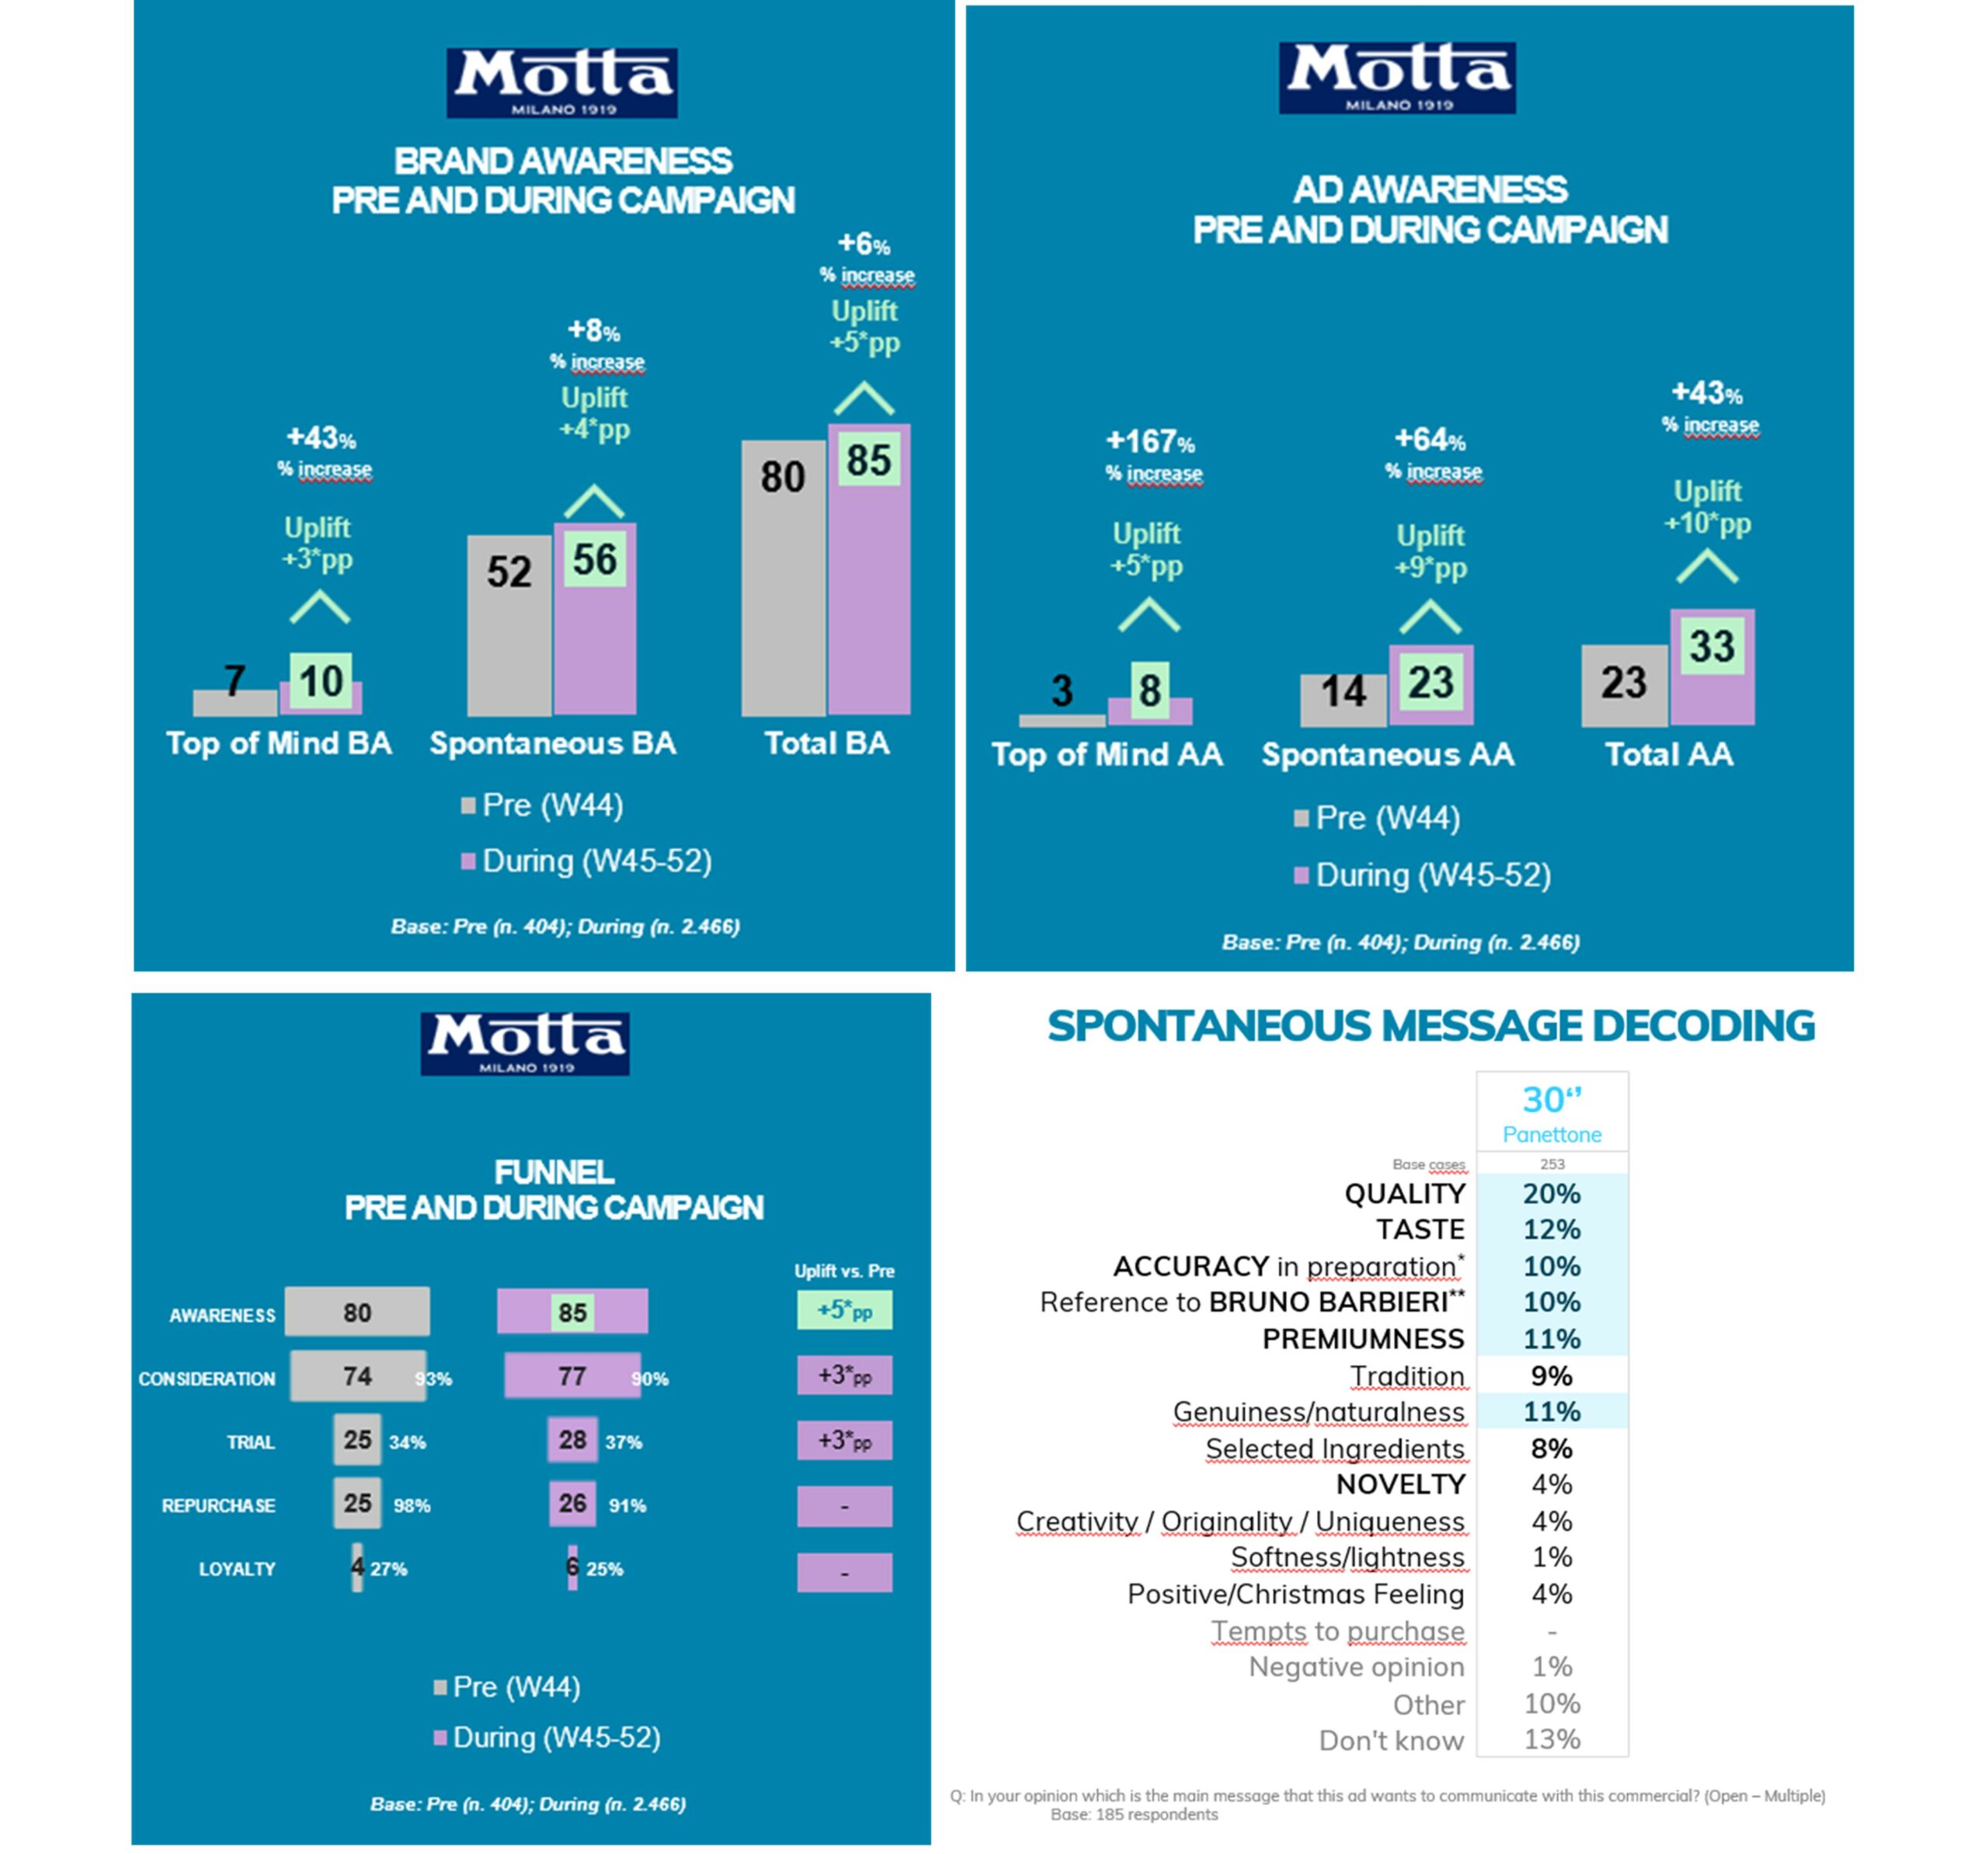
Fonte: Nextplora, Gruppo Bauli 2025; Motta
In particolare, Bauli, già ampiamente riconosciuto dal pubblico, registra una crescita rilevante anche in termini di Consideration, ovvero nel numero di consumatori che si dichiarano favorevoli all’acquisto, con una conseguente influenza positiva in termini di Trial (il numero di consumatori che dichiarano di aver effettuato un acquisto negli ultimi 3 mesi). Questo dato conferma la solidità e la forza della marca nel mercato di riferimento. Motta, pur partendo da una base più contenuta, mostra segnali incoraggianti nella comunicazione del nuovo posizionamento, evidenziando una traiettoria di sviluppo coerente con gli obiettivi strategici.
Le decodifiche spontanee del messaggio pubblicitario indicano una piena comprensione del contenuto da parte del pubblico, elemento particolarmente rilevante: ciò conferma l’efficacia della comunicazione nel raggiungere correttamente il target di riferimento, facilitando l’allineamento tra posizionamento desiderato e percezione del consumatore.
Conclusioni
Il caso rappresentato dal Gruppo Bauli dimostra come, anche in settori maturi come quello del bakery, sia possibile modernizzare o reinventare la propria identità per rispondere a mutamenti strutturali nei consumi.
In un contesto sempre più frammentato, le aziende devono sviluppare metodi capaci di soddisfare esigenze diversificate, dimostrando capacità di adattamento e coerenza con la strategia intrapresa. La costruzione e il mantenimento della Brand Equity, sostenuti da un uso intelligente dei media e da narrazioni autentiche, si confermano le leve più efficaci per garantire attrattività e crescita.
Fonte: Francesca Bulgari, Strategic Repositioning of Bauli and Motta Brands: Leveraging Communication to respectively Reinforce and Build Brand Equity in Mainstream and Premium Markets, Tesi di laurea Magistrale in Innovation and Marketing, Università Ca’ Foscari Venezia
Altri articoli della rubrica relativa ai risultati delle migliori tesi di laurea del nostro lab:
La percezione delle Indicazioni Geografiche del vino da parte dei consumatori: il caso del Prosecco
Plant-Based Meat Alternatives: come una comunicazione attenta al genere può cambiare l’intenzione d’acquisto
Food boxes: un’indagine ci svela cosa desiderano i consumatori
Digital platform contro lo spreco alimentare
Quali sono i fattori esplicativi dell’innovazione nel settore agroalimentare biologico in Veneto?
Plant based meat, ne parliamo?
Digital marketing e Colline del Prosecco di Conegliano e Valdobbiadene
Esplorazione del potenziale della Blockchain per la gestione della catena di fornitura: un’analisi del settore agroalimentare